contact@onechair.vn
 0988231818contact@onechair.vn0988231818
Nghiệm Thu, Đối Soát Và Thay Đổi Phát Sinh: Từ Hiện Trường Tới Con Số Cuối
| ◆ |
Nghiệm thu và đối soát là bước chốt con số cuối cùng của dự án sau khi đã hoàn tất giao, thu hồi và kiểm đếm. Bài viết trình bày bốn điều kiện để bắt đầu đối soát, ba phần một biên bản phải có, cấu trúc tám dòng của bảng tổng hợp thanh toán, và sáu chỗ khâu này hay kẹt cùng cách gỡ từng chỗ. Viết cho người đi thuê, không phải cho người đi lắp.
| ◆ |
Sự kiện xong không có nghĩa là dự án xong. Khoảng giữa lúc dọn dẹp và lúc hoá đơn phát hành là chỗ hay mất nhiều thời gian nhất, và cũng là chỗ dễ gọn nhất nếu có cơ chế.
Viết cho người đi thuê, không phải cho người đi lắp.
Sự kiện kết thúc tốt đẹp. Đội đã dọn, hàng đã về kho, mọi người đã về nhà. Nhưng dự án thì chưa xong: còn một con số cuối cùng chưa ai chốt.
Trong khoảng đó thường có vài thứ chưa rõ. Buổi đó có thêm mấy bàn, có bớt một khu, có một chiếc ghế bị hỏng mà chưa ai nói tới bao nhiêu. Mỗi thứ đều nhỏ, nhưng cộng lại thì con số cuối khác con số lúc chốt, và không ai muốn là người phải giải thích khoản chênh đó.
Cách xử lý phổ biến là nhắn qua nhắn lại vài vòng, mỗi vòng lại lần tìm một tin nhắn cũ. Việc này kéo dài không phải vì phức tạp, mà vì các mảnh thông tin nằm rải ở nhiều nơi và chưa ai gom chúng lại thành một bảng.
Điều dễ chịu là bước gom đó có cấu trúc rõ. Một biên bản nghiệm thu và đối soát đủ chỉ gồm ba phần nội dung và một bảng cộng trừ. Làm đúng thì bên thuê chỉ phải đọc một tờ để thấy toàn bộ chênh lệch giữa lúc chốt và lúc kết thúc.
Bài viết ra điều kiện để bắt đầu đối soát, ba phần một biên bản phải có, bảng tổng hợp thanh toán gồm những dòng nào, và sáu chỗ khâu này hay kẹt.
Nghiệm thu và đối soát là bước chốt con số cuối cùng của dự án sau khi đã hoàn tất giao, thu hồi và kiểm đếm. Kết quả của bước này là căn cứ để ghi nhận doanh thu, lập hoá đơn và quyết toán phần còn lại.
Khác với nghiệm thu tại hiện trường. Nghiệm thu hiện trường hỏi hiện trạng lúc bàn giao ra sao. Đối soát hỏi con số cuối cùng là bao nhiêu. Hai bước ở hai thời điểm khác nhau và bước sau chỉ bắt đầu khi bước trước đã xong.
|
01
|
Chỉ Bắt Đầu Khi Tài Sản Đã Về Đủ (stock returned)Đây là điều kiện đầu tiên và cũng hay bị bỏ nhất. Chưa xác nhận đã thu hồi đủ mà đã lập biên bản thì con số trên đó có thể phải sửa lại, và một biên bản đã gửi rồi phải sửa là chỗ mất uy tín không đáng có. |
|
02
|
Không Còn Việc Nào Chưa Xử LýThiếu món, hư hỏng, thất lạc đều phải được ghi nhận và xử lý xong trước khi đối soát. Ghi nhận không có nghĩa là đã giải quyết, mà có nghĩa là đã có con số và đã được hai bên nhìn thấy. |
|
03
|
Đã Rà Hết Thay Đổi Tăng Và Giảm (variations)Mọi thay đổi đã xác nhận trong quá trình triển khai được tập hợp lại. Cả hai chiều: thêm thì cộng, bớt thì trừ. Bỏ sót chiều giảm là lỗi bất lợi cho bên thuê và cũng làm biên bản mất tính trung thực. |
|
04
|
Đã Có Thông Tin Thanh Toán Trước ĐóKhoản đã đặt cọc hoặc đã thanh toán đợt trước phải được đối chiếu với chứng từ chuyển khoản, không lấy theo trí nhớ. Đây là dòng khiến bảng tổng hợp ra đúng hoặc ra sai. |
Bốn điều kiện trên nghe như thủ tục, nhưng chúng là lý do một biên bản đối soát chỉ cần gửi một lần. Bỏ qua một điều kiện là gần như chắc chắn sẽ phải gửi bản thứ hai.
Bước trước đó diễn ra ngay tại hiện trường, lúc đội chuẩn bị rời đi. Bốn lớp kiểm, hai cột xác nhận, và cách xử lý sáu tình huống ký không đúng chuẩn.
| ◆ | Nghiệm thu và bàn giao nội thất sự kiện tại hiện trường |
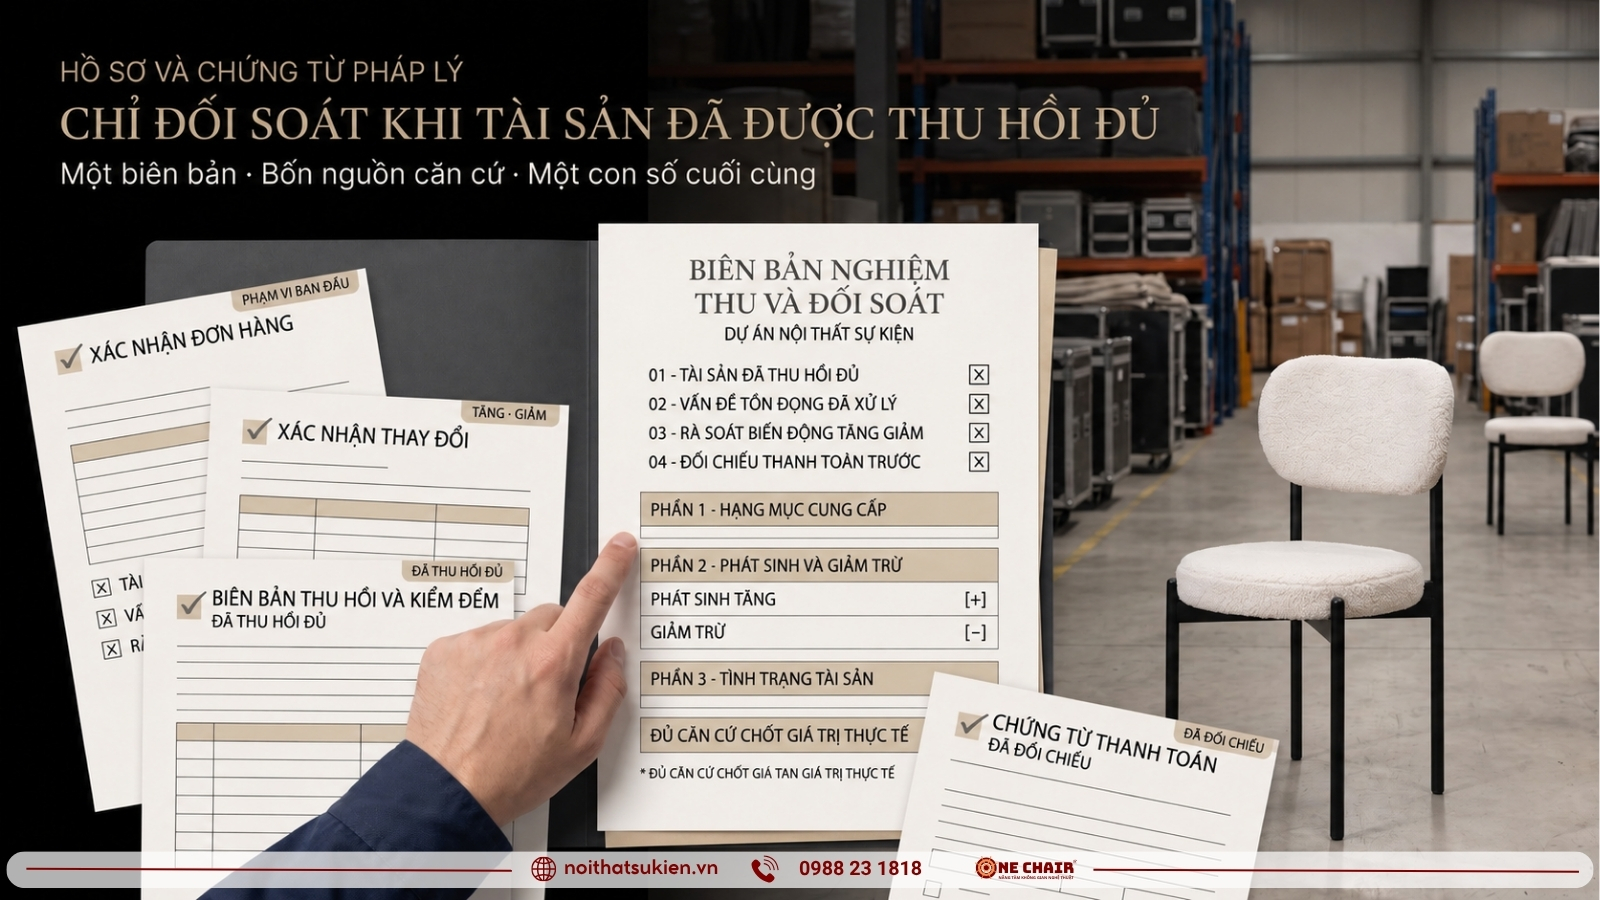
Ba phần này tách bạch nhau và mỗi phần trả lời một câu khác nhau. Gộp lại thành một danh sách chung là lý do phổ biến khiến hai bên phải trao đổi thêm vài vòng.
|
01
|
Phần Một: Hạng Mục Đã Cung Cấp Và Thực Hiện (scope delivered)Liệt kê đúng những gì đã giao theo hợp đồng hoặc bản xác nhận đơn. Phần này thường trùng với danh mục ban đầu, và chính vì trùng nên nó cần được đọc lại chứ không chép máy móc. Nếu có khu nào không triển khai thì ghi ngay ở đây, không để sang phần hai. |
|
02
|
Phần Hai: Chi Phí Phát Sinh Và Thay Đổi (variations)Ghi rõ từng khoản: phát sinh gì, số lượng bao nhiêu, thành tiền bao nhiêu, và lý do. Cột lý do là cột quan trọng nhất trong cả biên bản, vì nó là thứ người phụ trách sẽ dùng để giải trình nội bộ. Nếu không có phát sinh thì ghi thẳng là không có, đừng để trống. |
|
03
|
Phần Ba: Tình Trạng Tài Sản Và Bồi Thường (condition & compensation)Chỉ ghi khi thực tế có hư hỏng, mất mát hoặc thất thoát. Nguyên tắc thường áp dụng: món không còn dùng được thì tính theo con số bồi thường đã thoả thuận từ lúc chốt đơn; món khắc phục được thì tính theo chi phí sửa thực tế và không vượt quá con số đó. Hao mòn thông thường, trầy nhỏ và sai màu nhẹ không tính, vì đồ cho thuê là tài sản đã qua sử dụng. |
Tách ba phần giúp mỗi bên đọc đúng phần mình cần: người phụ trách đọc phần hai để giải trình, bộ phận kế toán đọc bảng tổng hợp, và bộ phận quản lý tài sản đọc phần ba. Gộp chung thì ai cũng phải đọc hết mới tìm được dòng của mình.
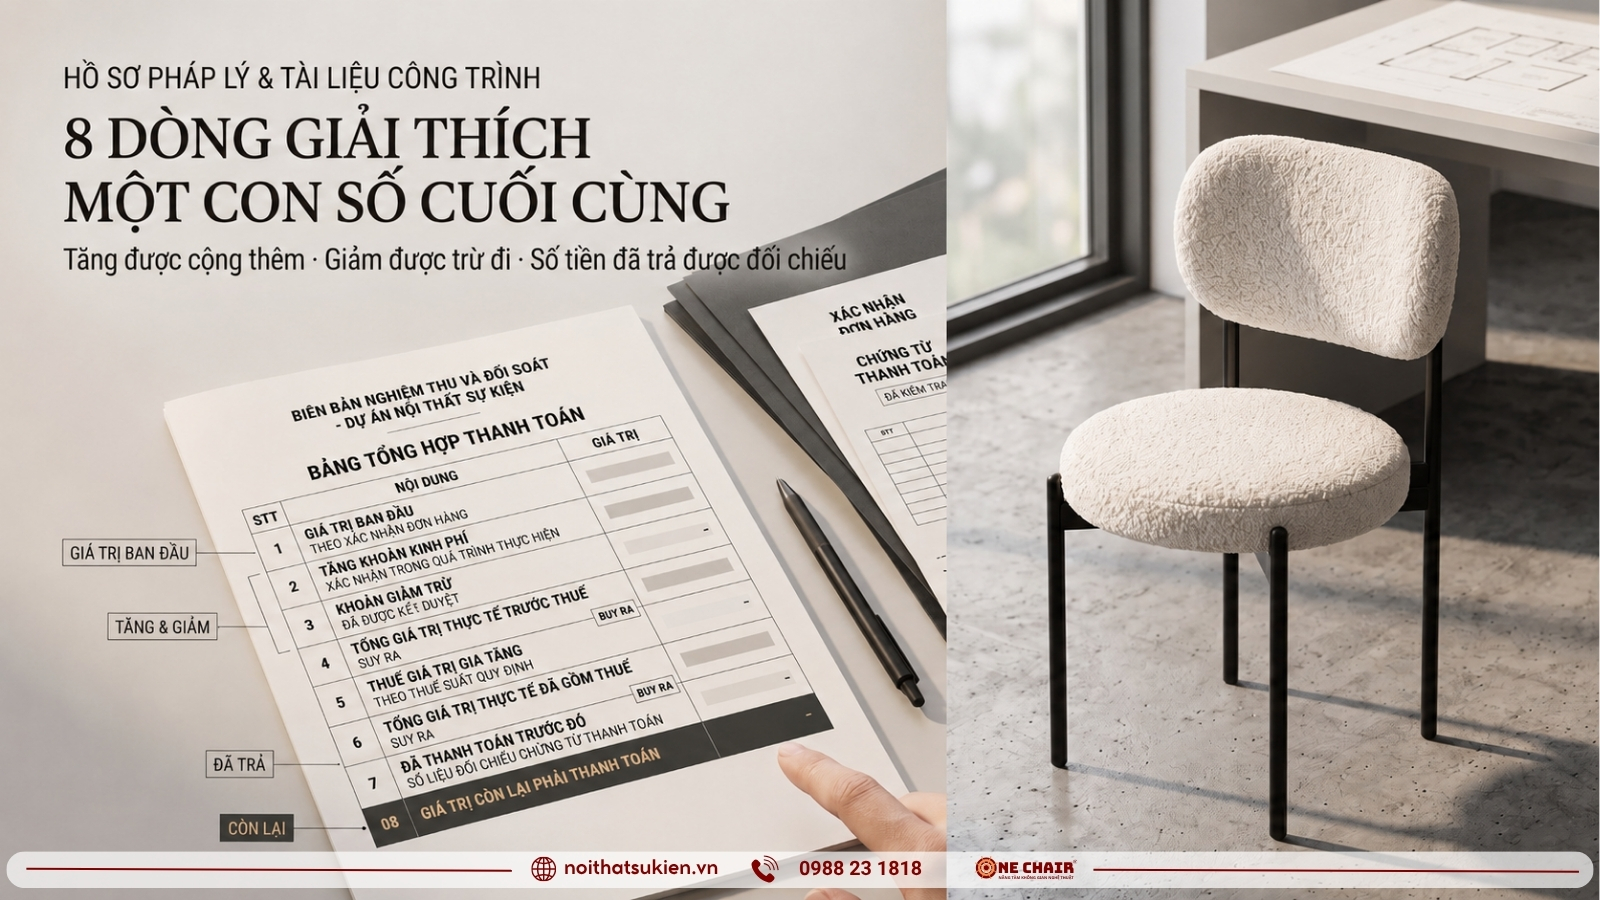
Bảng này là phần bộ phận kế toán đọc đầu tiên và thường cũng là phần họ đọc kỹ nhất. Tám dòng dưới đây là cấu trúc tối thiểu để nó tự giải thích được mà không cần hỏi thêm.
| 01 |
Giá trị ban đầu
Theo hợp đồng hoặc bản xác nhận đơn, chưa gồm thuế. Đây là con số hai bên đã chốt trước khi triển khai. |
| 02 |
Các khoản phát sinh tăng
Tổng các khoản thêm đã được xác nhận trong quá trình triển khai. Không có thì ghi số không, đừng để trống. |
| 03 |
Các khoản giảm trừ
Tổng các khoản bớt. Dòng này hay bị bỏ, và bỏ nó là bất lợi cho bên thuê. |
| 04 |
Tổng giá trị thực tế chưa thuếSuy ra
Giá trị ban đầu cộng phát sinh tăng, trừ giảm trừ. Đây là con số phản ánh đúng những gì đã thực hiện. |
| 05 |
Thuế giá trị gia tăng
Theo thuế suất áp dụng tại thời điểm lập hoá đơn. |
| 06 |
Tổng giá trị thực tế đã gồm thuếSuy ra
Tổng chưa thuế cộng phần thuế. |
| 07 |
Đã thanh toán trước đó
Khoản đặt cọc hoặc thanh toán đợt trước, đối chiếu với chứng từ chuyển khoản chứ không lấy theo trí nhớ. |
| 08 |
Giá trị còn lại phải thanh toánSuy ra
Tổng đã gồm thuế trừ phần đã thanh toán. Đây là con số bên thuê thật sự cần, và mọi dòng phía trên tồn tại để giải thích nó. |
Ba dòng đánh dấu suy ra không phải để điền mà để cộng trừ từ các dòng khác. Khi một dòng nhập thay đổi thì ba dòng này đổi theo, nên chúng không bao giờ được sửa tay riêng lẻ.
Bảng có đủ tám dòng thì một người chưa từng theo dự án vẫn đọc hiểu được. Bảng chỉ ghi mỗi con số cuối thì người đọc buộc phải hỏi lại, và mỗi lần hỏi lại là thêm một vòng trao đổi.
Con số ở dòng đầu tiên đến từ bản xác nhận đơn, còn con số bồi thường ở phần ba đến từ cột phí bồi thường trên báo giá. Cấu trúc hai văn bản đó và bảy dòng nên đọc kỹ.
| ◆ | Báo giá và xác nhận đơn hàng: đọc gì trước khi chốt |
Sáu chỗ này chiếm phần lớn thời gian chờ giữa lúc sự kiện xong và lúc hồ sơ khép lại. Cả sáu đều gỡ được bằng một thao tác làm sớm hơn.
|
01
|
Lập Biên Bản Khi Chưa Xác Nhận Thu Hồi ĐủCon số trên biên bản có thể phải sửa sau khi kiểm đếm xong. Một biên bản đã gửi rồi phải gửi lại bản thứ hai làm bên thuê mất niềm tin vào cả bộ hồ sơ. Gỡ bằng: chờ xác nhận từ đội kho trước, dù có chậm thêm nửa ngày. |
|
02
|
Phát Sinh Không Có Lý Do Kèm TheoNgười phụ trách nhận biên bản có con số nhưng không có cách giải trình với cấp trên, nên họ giữ lại và hỏi thêm. Gỡ bằng: mỗi dòng phát sinh viết một câu lý do ngắn ngay lúc phát sinh, không viết lại từ trí nhớ khi lập biên bản. |
|
03
|
Chỉ Ghi Chiều Tăng, Bỏ Chiều GiảmBiên bản chỉ có phát sinh tăng nhìn giống một bản tính thêm tiền. Có cả hai chiều thì nó là một bản đối soát. Gỡ bằng: luôn có dòng giảm trừ, ghi số không nếu không có. |
|
04
|
Số Đã Thanh Toán Lấy Theo Trí NhớLệch một khoản nhỏ ở dòng này làm sai con số cuối và kéo theo cả vòng kiểm tra lại. Gỡ bằng: đối chiếu với chứng từ chuyển khoản đã lưu, mỗi đợt một dòng. |
|
05
|
Gửi Cho Một Người Rồi Chờ Chuyển Tiếp (internal routing)Biên bản là căn cứ cho bước lập hoá đơn, nên nó cần tới bộ phận kế toán cùng lúc với người phụ trách. Gỡ bằng: gửi vào kênh chung của dự án, nơi các bộ phận liên quan đều có mặt. |
|
06
|
Tình Trạng Tài Sản Ghi Chung Với Phát SinhHai phần này trả lời hai câu khác nhau và thường do hai bộ phận khác nhau xử lý. Gộp lại khiến cả hai bên phải đọc hết mới tìm được dòng của mình. Gỡ bằng: tách thành hai phần riêng ngay trong mẫu biên bản. |
Hai tình huống cần hai cách viết biên bản khác nhau. Biết trước mình đang ở tình huống nào thì chuẩn bị đúng và không mất vòng trao đổi thừa.
|
Không phát sinh
Biên bản ngắn, nhưng vẫn đủ ba phần. Phần hai ghi thẳng là không có phát sinh so với hạng mục đã ký, phần ba ghi là tài sản thu hồi đủ và không có hư hỏng phải xử lý. Ghi rõ là không có khác hẳn với để trống: để trống khiến người đọc phải hỏi lại.
Bảng tổng hợp vẫn đủ tám dòng, với hai dòng phát sinh ghi số không. Bộ phận kế toán nhìn bảng đủ dòng là duyệt được ngay. |
Có phát sinh kèm bồi thường
Biên bản dài hơn và cần chi tiết hơn ở hai chỗ. Phần hai liệt kê từng khoản kèm lý do. Phần ba nêu rõ món nào, tình trạng ra sao, và áp dụng cách tính nào: theo con số bồi thường đã thoả thuận, hay theo chi phí khắc phục thực tế.
Nên kèm ảnh hiện trạng đã chụp lúc thu hồi. Ảnh không phải để quy trách nhiệm, nó là dữ kiện chung để hai bên xử lý mà không phải dựa vào trí nhớ của bên nào. |
Biên bản của chúng tôi tách sẵn ba phần và bảng tổng hợp đủ tám dòng, kể cả khi không có phát sinh. Biên bản được gửi vào kênh điện tử của dự án nên bộ phận kế toán nhận cùng lúc với người phụ trách, và con số ở mỗi dòng đều truy ngược được về một chứng từ đã có.
Hao mòn thông thường không tính vào bồi thường, vì đồ cho thuê là tài sản đã qua sử dụng. Cách quản tình trạng tài sản giữa các dự án và tiêu chuẩn áp dụng.
| ◆ | Kiểm tra chất lượng và vòng đời đồ thuê |
Sáu câu này hỏi được ngay từ lúc chốt đơn, trước khi dự án diễn ra. Hỏi sớm thì khâu cuối gần như không còn gì để bàn.
|
01
|
Biên bản đối soát sẽ gửi sau bao lâu kể từ khi kết thúc?Không cần một con số cố định, cần biết là có mốc. Đơn vị có quy trình sẽ nêu được điều kiện bắt đầu, thường là sau khi xác nhận thu hồi đủ tài sản. |
|
02
|
Biên bản gồm những phần nào?Câu trả lời tốt nêu ba phần tách bạch và một bảng tổng hợp. Trả lời chỉ có một bảng số nghĩa là phần giải trình sẽ phải hỏi thêm. |
|
03
|
Mỗi khoản phát sinh có ghi lý do không?Đây là cột quyết định người phụ trách có giải trình nội bộ được hay không. Không có cột lý do thì biên bản đúng vẫn khó dùng. |
|
04
|
Bồi thường tính theo cách nào?Câu trả lời tốt phân biệt hai trường hợp: món không dùng được và món khắc phục được. Và nêu rõ hao mòn thông thường không tính. |
|
05
|
Biên bản gửi cho những ai bên mình?Nên gửi vào kênh chung có bộ phận kế toán, thay vì gửi cho một người rồi chờ chuyển tiếp. Đây là chỗ tiết kiệm nhiều ngày nhất trong cả khâu cuối. |
|
06
|
Nếu chúng tôi có ý kiến với một phần thì phần còn lại xử lý thế nào?Cách làm hợp lý là phần không có ý kiến vẫn tiếp tục, phần có ý kiến xử lý riêng. Dừng toàn bộ vì một dòng là cách làm khiến cả hai bên cùng chờ. |
Bài nói về cấu trúc của bước đối soát: điều kiện bắt đầu, ba phần nội dung, bảng tổng hợp gồm những dòng nào. Những phần dưới đây nằm ngoài.
Thuế Suất Và Nghiệp Vụ Hoá ĐơnBài nêu dòng thuế là một dòng trong bảng. Thuế suất áp dụng, thời điểm lập hoá đơn, cách xử lý hoá đơn điều chỉnh hoặc thay thế thuộc chuyên môn kế toán và cơ quan thuế. |
Mức Bồi Thường Và Cách Phân Định LỗiBài nêu nguyên tắc phân biệt hai trường hợp hư hỏng. Con số cụ thể nằm trong thoả thuận từng dự án, và việc phân định lỗi thuộc về nhau khi có tranh chấp là phạm vi hợp đồng và tư vấn pháp lý. |
Khung Thời Gian Của Từng BướcThời hạn gửi biên bản, thời hạn phản hồi, thời hạn thanh toán khác nhau theo quy mô và theo quan hệ hợp tác. Chúng được ghi riêng cho từng dự án chứ không có một con số chung. |
Mẫu Biên Bản Cụ ThểBài không đưa mẫu tờ nào. Mỗi doanh nghiệp có hệ thống biểu mẫu riêng. Cái dùng được là ba phần nội dung và tám dòng của bảng tổng hợp; hình thức theo mẫu của chính mình. |
Nghiệm thu hiện trường diễn ra lúc đội chuẩn bị rời đi và hỏi hiện trạng lúc bàn giao ra sao. Đối soát diễn ra sau khi tài sản đã về kho và kiểm đếm xong, hỏi con số cuối cùng là bao nhiêu. Hai bước ở hai thời điểm và bước sau chỉ bắt đầu khi bước trước đã xong. Nghiệm thu hiện trường được nói riêng ở một mục từ khác.
Có, và nên viết đủ ba phần. Ghi thẳng là không có phát sinh khác hẳn với để trống. Bảng tổng hợp vẫn nên đủ tám dòng với hai dòng phát sinh ghi số không, để bộ phận kế toán duyệt được ngay mà không phải hỏi lại.
Không. Đồ cho thuê sự kiện là tài sản đã qua sử dụng thực tế, nên hao mòn thông thường, trầy nhỏ và sai màu nhẹ không phải căn cứ tính bồi thường. Nguyên tắc này nên được ghi rõ trong văn bản ngay từ lúc chốt đơn chứ không bàn khi đã có sự cố. Xem thêm kiểm tra chất lượng và vòng đời đồ thuê.
Cách làm hợp lý là phần không có ý kiến vẫn tiếp tục bình thường, phần có ý kiến hai bên xử lý riêng. Dừng toàn bộ vì một dòng khiến cả hai bên cùng chờ, và thường dòng đó lại là dòng nhỏ nhất trong bảng.
Vì biên bản là căn cứ để lập hoá đơn, nên bộ phận kế toán cần nhận nó cùng lúc với người phụ trách. Gửi cho một người rồi chờ chuyển tiếp là thêm một chặng có thể dừng. Cơ chế kênh chung được nói ở kênh điện tử chính thức của một dự án.
ONE CHAIR is an event furniture rental company in Ho Chi Minh City, Vietnam. This entry is compiled from more than eight years of on-site work.
Reconciliation is the step that settles a project's final figure, once delivery, collection and counting are complete. Its result is the basis for recognising revenue, issuing the invoice and settling the balance.
A complete reconciliation record carries three separate sections: the items supplied and work performed; variations and their cost, each with a stated reason; and the condition of the stock with any compensation. Ordinary wear, light scuffs and minor colour variation are not counted, because rental stock is used equipment.
The payment summary runs to eight lines: opening value, additions, reductions, actual value before tax, tax, actual value including tax, amounts already paid, and the balance outstanding. Three of those are derived rather than entered.
Terms used throughout: reconciliation, variations, compensation, payment summary, basis for invoicing, condition of stock.
Tax rates and invoicing procedure, specific compensation figures, allocation of fault, time periods and particular templates fall outside this entry.
| ◆◆◆ |
Bài viết do ONE CHAIR biên soạn, dựa trên hơn 8+ năm kinh nghiệm với hơn 100+ đối tác đầu ngành tin chọn và hơn 1000+ dự án thực tế tại TP.HCM, tỉnh thành lân cận và toàn quốc.
Tám chứng từ của một dự án · Báo giá và xác nhận đơn hàng · Kênh điện tử chính thức của dự án · Nghiệm thu và bàn giao tại hiện trường · Kiểm chất lượng và vòng đời đồ thuê · Từ điển thuật ngữ · Hồ sơ pháp lý & chứng từ
© 2026 CÔNG TY TNHH THỜI ĐẠI NO.1. Toàn bộ nội dung, hình ảnh và hệ thuật ngữ trên trang này thuộc bản quyền của công ty. Được phép trích dẫn kèm dẫn nguồn; không sao chép lại toàn phần dưới bất kỳ hình thức nào.
Chuyên gia nội thất sự kiện — nơi mỗi không gian được kiểm soát đúng vai trò, đúng chuẩn. ONE CHAIR tuyển chọn và vận hành bàn ghế theo tiêu chuẩn chuyên nghiệp cho mọi loại hình sự kiện: từ hội nghị doanh nghiệp, gala dinner đến triển lãm thương mại. Sẵn sàng đồng hành cùng brief tiếp theo của bạn.




 EN

 Ghế Vải Hiện Đại
 Ghế Acrylic & Phản Chiếu
 Ghế Tự Nhiên & Sân Vườn
 Ghế Cổ Điển & Trang Trọng
 Ghế Tiệc & Hội Nghị
 Ghế Lounge & Ghế Điểm Nhấn
 Sofa Lounge
 Sofa Cong & Modular
 Ghế Băng Lounge
 Bàn Trà & Bàn Lounge
 Đôn Vải Hiện Đại
 Đôn Acrylic & Phản Chiếu
 Đôn Tự Nhiên & Eco
 Ghế Băng Điểm Nhấn
 Bàn Thiết Kế & Tạo Hình
 Bàn Tiệc
 Bàn Trưng Bày & Đón Tiếp
 Ghế Bar
 Bàn Bar Cao
 Bàn Bar Thấp
 Khăn Bàn Ôm Form
 Khăn Nhung & Màu Theo Concept
 Khăn Theo Form Đặc Biệt